2026年10月23日、「法人等の実質的支配者に係る情報の把握等に関する法律案」(以下「実質的支配者法案」)が閣議決定されました。成立すると、上場会社などを除くほぼすべての法人に、実質的支配者(会社を実質的に支配している人)の届出義務が課されます。
株式会社や合同会社の経営者の方にとっては、株主構成の把握や届出の手続が新たに必要になる大きな制度変更です。この記事では、法案の要点と、今から準備しておくべきことを司法書士の立場から整理します。
各見出しの下に、根拠となる法案の条文を引用しています。読みやすいように括弧書きは(グレー)で表示し、その見出しの内容に関係する部分を太字にしています。条文中の「法人等」「実質的支配者」などは法案の定義語です。
※本記事は、国会に提出された法律案の条文にもとづく2026年10月27日時点の内容です。法案はまだ成立していません。国会審議で修正される可能性があり、届出の方法などの細部は今後の政令・法務省令で定められます。
実質的支配者の届出制度とは
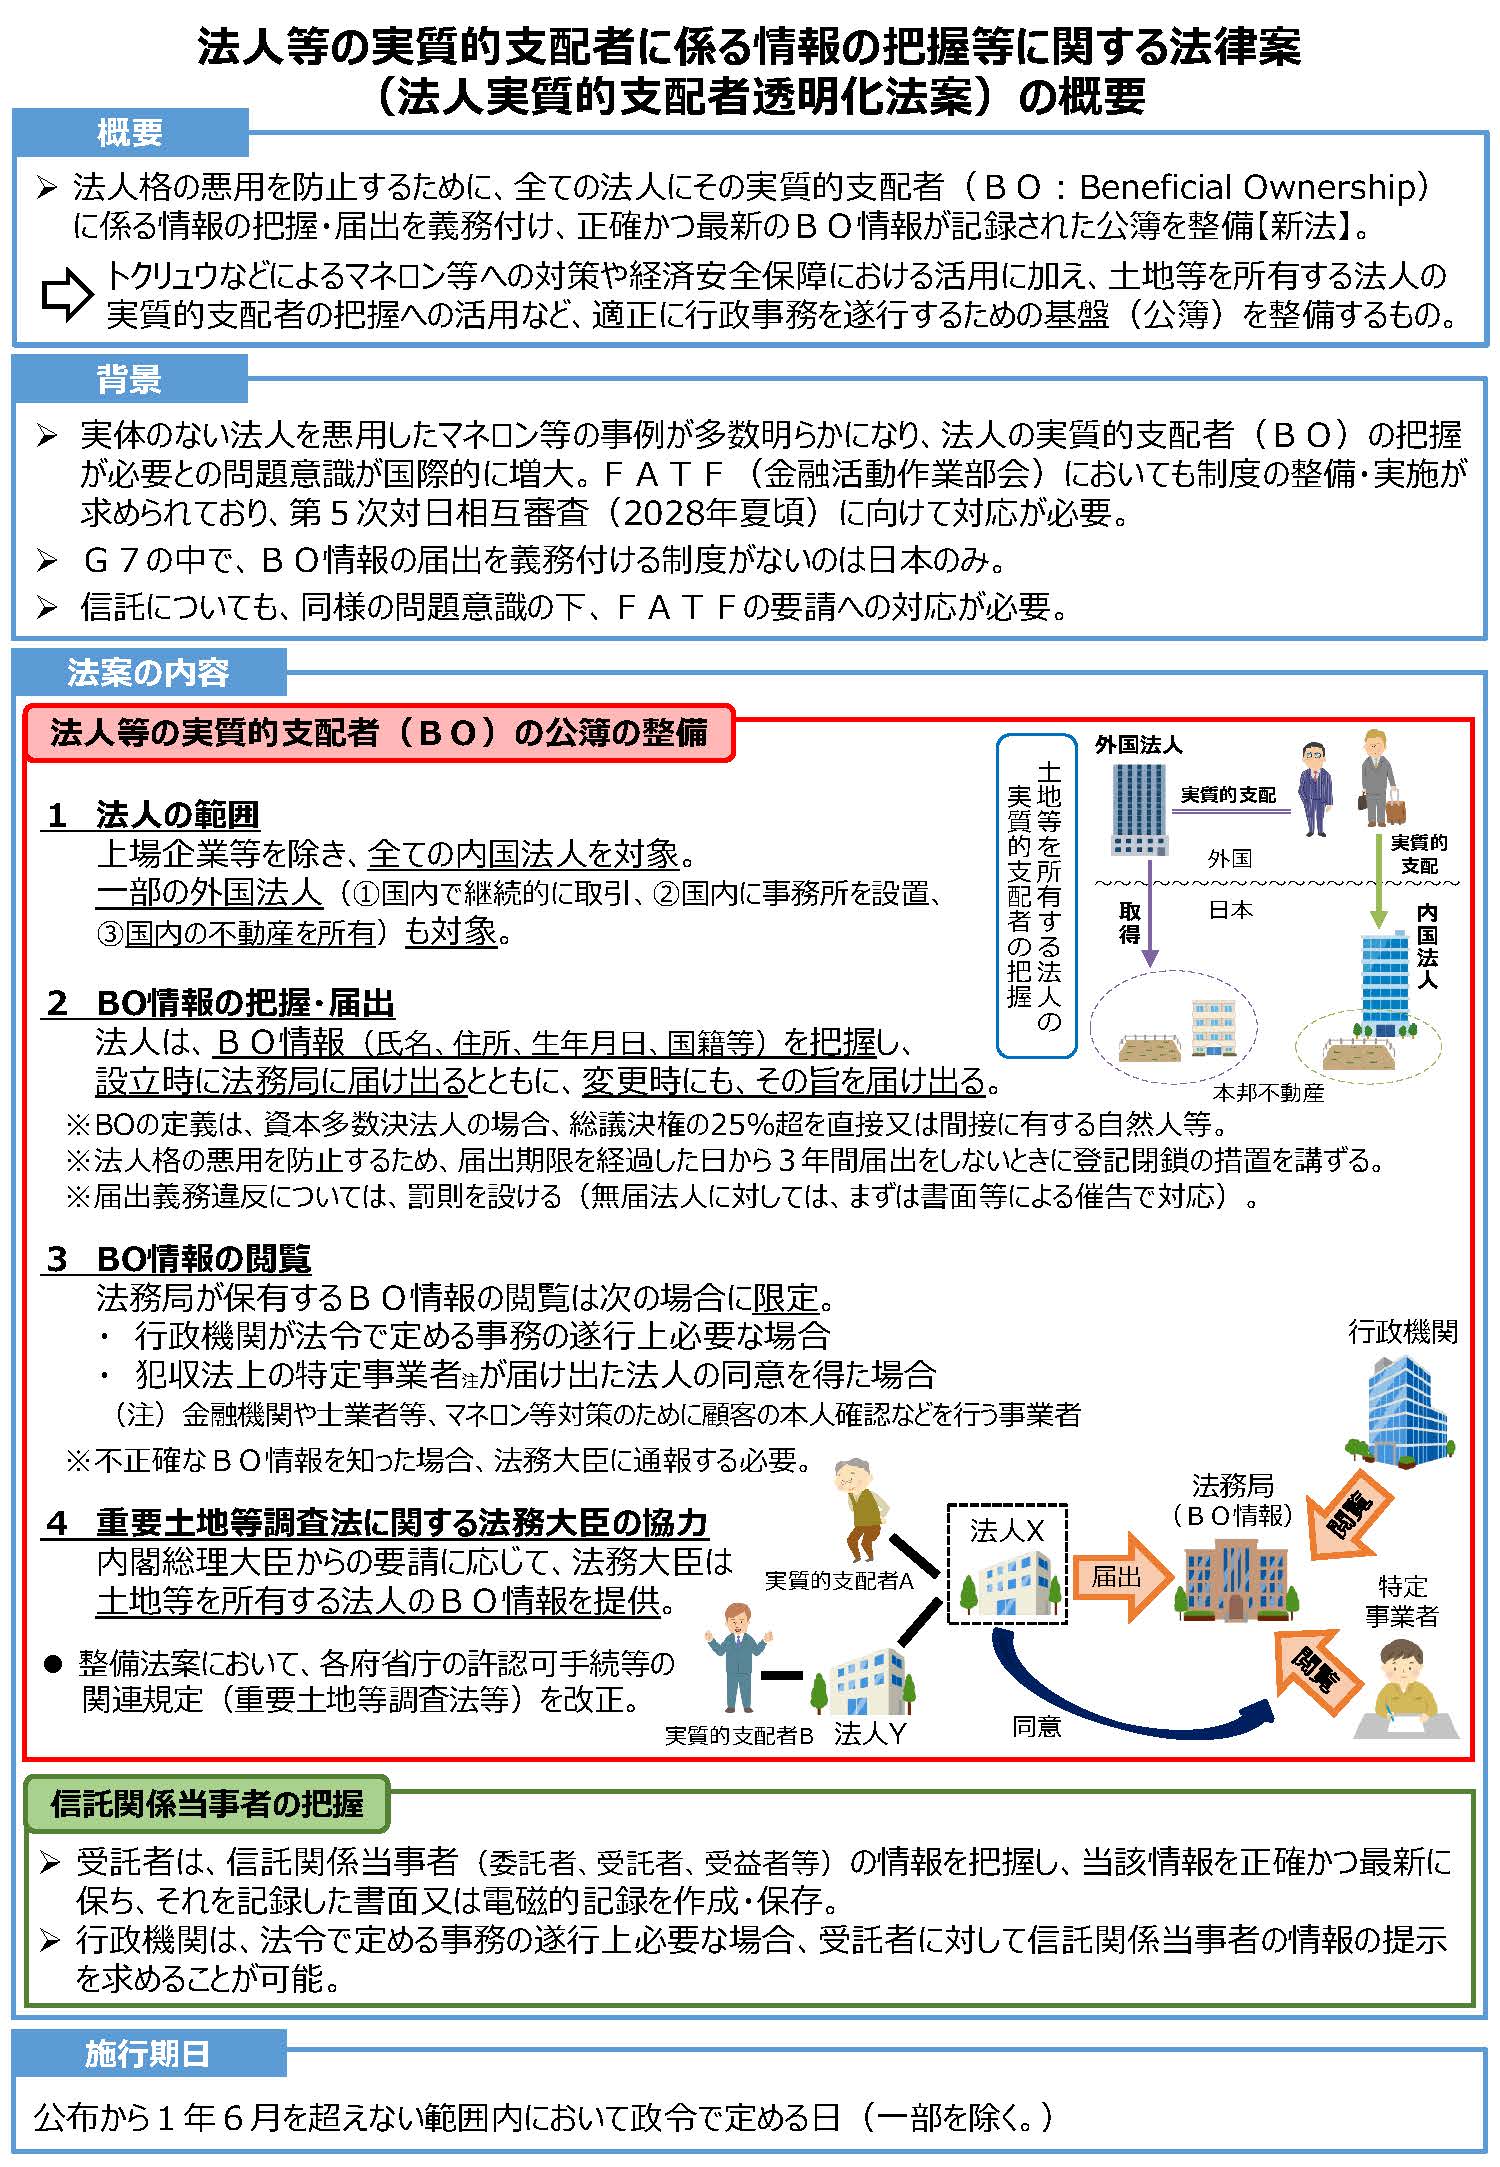
法人の名義を使ったマネー・ローンダリングや、ペーパーカンパニーの悪用を防ぐため、「その会社を実際に支配しているのは誰か」を国が把握する制度です。
法人は自社の実質的支配者を把握して法務大臣(実際の窓口は法務局)に届け出ます。法務大臣はその情報を「実質的支配者情報ファイル」として記録・管理します(法案3条・5条・8条)。
現在も、法務局(商業登記所)で「実質的支配者リスト」を保管してもらう制度がありますが、こちらは希望する会社だけが利用する任意の制度です。新しい法案は、届出を法律上の義務にする点が大きく異なります。
(目的)
実質的支配者法案 第1条
第一条 この法律は、我が国を取り巻く国際経済環境の変化等に伴い、法人格等及び信託の違法な利用を防止することの重要性が増大していることに鑑み、法人等によるその実質的支配者に係る情報の把握及び信託の受託者によるその信託関係当事者に係る情報の把握について定め、実質的支配者に係る情報の記録を正確かつ統一的に行う実質的支配者情報ファイルの制度を設けること等により、法人格等及び信託の違法な利用の防止を図るとともに、重要施設周辺及び国境離島等における土地等の利用状況の調査並びに利用及び取得の規制等に関する法律(令和三年法律第八十四号)その他の法令で定める事務であって実質的支配者に係る情報の把握を要するものの適正な遂行を図り、もって国民経済の健全な発展に寄与することを目的とする。
(実質的支配者情報ファイルの作成)
実質的支配者法案 第8条第1項
第八条 法務大臣は、法人等ごとに第五条第一項各号に掲げる事項並びに同条第二項及び第六条第二項に規定する情報を記録するファイルであって法務大臣の使用に係る電子計算機(入出力装置を含む。)に備えられたもの(以下「実質的支配者情報ファイル」という。)を作成するものとする。
対象となる法人
上場会社と、国・地方公共団体などを除く、ほぼすべての法人が対象です(法案2条1項)。
- 株式会社、合同会社などの会社
- 一般社団法人・一般財団法人、医療法人など、会社以外の法人
- 投資事業有限責任組合(LPS)、有限責任事業組合(LLP)
- 日本に代表者を置く外国会社、日本に事務所を置く外国法人
- 日本の土地・建物の所有者として登記されている外国の法人・団体
(定義)
実質的支配者法案 第2条第1項
第二条 この法律において「法人等」とは、次に掲げるものをいう。
一 法人(次に掲げる法人を除く。)
イ 上場会社(金融商品取引法(昭和二十三年法律第二十五号)第二条第十六項に規定する金融商品取引所又は外国金融商品取引所(同項に規定する金融商品取引所に類するもので外国の法令に基づき設立されたものをいい、国家公安委員会、金融庁長官、法務大臣及び財務大臣が指定する国又は地域に所在するものに限る。)に上場されている株式を発行している会社をいう。次号及び第四号において同じ。)
ロ 国、地方公共団体その他これらに準ずるものとして政令で定める法人
二 会社法(平成十七年法律第八十六号)第二条第二号に規定する外国会社(上場会社を除く。)であって、同法第八百十七条第一項の規定に基づき国内における代表者を定めたもの(第五条第三項第二号において「特定外国会社」という。)
三 民法(明治二十九年法律第八十九号)第三十五条第一項ただし書に規定する外国法人(外国の中央銀行及び我が国が加盟している国際機関を除く。)であって、国内に事務所を設けたもの(第五条第三項第三号において「特定外国法人」という。)
四 外国の法令に準拠して設立された法人その他の外国の団体(上場会社、外国の中央銀行及び我が国が加盟している国際機関を除く。)であって、国内にある土地又は建物について所有者として登記がされているもの(前二号に掲げるものを除く。第五条第三項第四号において「土地等所有外国法人」という。)
五 投資事業有限責任組合契約に関する法律(平成十年法律第九十号)第二条第二項に規定する投資事業有限責任組合(第五条第三項第一号及び第十九条において「投資事業有限責任組合」という。)
六 有限責任事業組合契約に関する法律(平成十七年法律第四十号)第二条に規定する有限責任事業組合(以下「有限責任事業組合」という。)
「実質的支配者」は誰になるのか
実質的支配者の判定は、法人の種類によって流れが分かれます(法案2条3項)。それぞれ上から順に確かめ、先に当てはまる人がいれば、その人が実質的支配者です。
株式会社など(株式の数に応じて議決権がある法人)
| 確認の順 | 実質的支配者になる人 | 根拠 |
|---|---|---|
| 1 | 議決権の4分の1超を、直接または間接に持っている個人(該当者全員) | 1号 |
| 2 | 1に当たる人がいない場合、出資・融資・取引などを通じて事業活動に支配的な影響力を持つ個人 | 2号 |
| 3 | 1・2に当たる人がいない場合、法人を代表して業務を執行する個人(代表取締役など) | 4号 |
合同会社・一般社団法人など(上記以外の法人。LPS・LLPを含む)
| 確認の順 | 実質的支配者になる人 | 根拠 |
|---|---|---|
| 1 | 利益配当や財産分配の4分の1超を受けられる個人、または出資・融資・取引などを通じて事業活動に支配的な影響力を持つ個人 | 3号 |
| 2 | 1に当たる人がいない場合、法人を代表して業務を執行する個人(代表社員、代表理事など) | 4号 |
ポイントは次の3つです。
- 4分の1超を持つ人は全員が対象です。現在の犯罪収益移転防止法や法務局の実質的支配者リスト制度では、50%超を持つ人がいればその人だけが実質的支配者になります。法案にはこの「50%超を優先する」段階がありません。たとえば60%と30%の株主がいる場合、現行では60%の株主だけですが、法案では2人とも実質的支配者になります。
- 持株会社や資産管理会社を通じた間接保有も含みます。具体的な計算方法は政令で定められます。
- 議決権のない種類株式(役員選任や定款変更などで議決権がない株式)は、計算から除かれます。種類株式を発行している会社は、判定が変わることがあります。
(定義)
実質的支配者法案 第2条第3項
第二条(略)
3 この法律において「実質的支配者」とは、次の各号に掲げる法人等の区分に応じ、当該各号に定める者をいう。
一 資本多数決法人(法人等(第一項第五号及び第六号に掲げるものを除く。以下この号において同じ。)の社員が株式その他の細分化された当該法人等の社員の地位(以下この号において「株式等」という。)の数又は株式等の数の株式等の総数に占める割合に応じて議決権を有する法人等(定款の定めにより当該法人等に該当することとなる法人等を除く。)をいう。以下この項において同じ。)のうち、政令で定める算定方法により、その議決権(会社法第三百八条第一項その他これに類する法令の定めにより行使することができないとされる議決権を含み、同法第四百二十三条第一項に規定する役員等(会計監査人を除く。)の選任及び定款の変更に関する議案その他資本多数決法人の経営に重要な影響を与える議案の全部につき株主総会その他これに類する機関において議決権を行使することができない株式等に係る議決権を除く。以下この号において同じ。)の総数の四分の一を超える議決権を直接又は間接に有していると認められる自然人、第一項第一号イ及びロに掲げる法人、外国の中央銀行、我が国が加盟している国際機関その他政令で定める者(以下この号から第三号までにおいて「自然人等」という。)(金銭の信託契約その他の契約に基づき議決権の行使について指図を受ける者、心身の故障によりその議決権を行使するに当たって必要となる認知、判断及び意思疎通を適切に行うことができない者その他資本多数決法人の事業経営を実質的に支配する意思又は能力を有していないことが明らかな者として政令で定める者を除く。)があるもの 当該自然人等
二 資本多数決法人のうち、出資、融資、取引その他の関係を通じて当該資本多数決法人の事業活動に支配的な影響力を有する自然人等があるもの(前号に掲げるものを除く。) 当該自然人等
三 資本多数決法人以外の法人等のうち、次のイ又はロに該当する自然人等があるもの 当該自然人等
イ 法令又は当該法人等の定款、寄附行為その他これらに準ずるものにより当該法人等の事業から生じた収益又は当該事業に係る財産の総額の四分の一を超える収益の配当又は財産の分配を受けることができる権利を有している自然人等(金銭の信託契約その他の契約に基づき配当金又は分配金について指図を受ける者、心身の故障によりその権利を行使するに当たって必要となる認知、判断及び意思疎通を適切に行うことができない者その他当該法人等の事業経営を実質的に支配する意思又は能力を有していないことが明らかな者として政令で定める者を除く。)
ロ 出資、融資、取引その他の関係を通じて当該法人等の事業活動に支配的な影響力を有する自然人等
四 前三号に定める者がない法人等 当該法人等を代表し、その業務を執行する自然人
会社がしなければならないこと
1.実質的支配者を把握し、最新の状態に保つ
実質的支配者の氏名・住所と、上の表のどれに当たるかを把握し、正確で最新の状態に保つ必要があります(法案3条)。
(法人等による実質的支配者に係る情報の把握)
実質的支配者法案 第3条
第三条 法人等は、当該法人等に係る実質的支配者について、次に掲げる事項を把握し、かつ、これらの事項に係る情報を正確かつ最新の内容に保つため、必要な措置を講じなければならない。
一 実質的支配者の氏名又は名称及び住所
二 前号の者が前条第三項各号に定める者のいずれに該当するかの別
三 前二号に掲げるもののほか、法務省令で定める事項
2.法務局に届け出る
把握した内容を、それを証明する資料と一緒に届け出ます(法案5条)。証明資料の種類や届出の方法(オンラインで届け出られるかなど)は、法務省令で定められる予定です。
(実質的支配者に係る情報の届出)
実質的支配者法案 第5条第1項・第2項
第五条 法人等は、法務省令で定めるところにより、次に掲げる事項を法務大臣に届け出なければならない。
一 法人等の商号又は名称及び住所
二 会社法人等番号(商業登記法(昭和三十八年法律第百二十五号)第七条(他の法令において準用する場合を含む。)に規定する会社法人等番号をいう。以下この号及び第十二条第二項第三号において同じ。)を有する法人等にあっては、当該法人等の会社法人等番号
三 第三条各号に掲げる事項
四 前三号に掲げるもののほか、法務省令で定める事項
2 法人等は、前項の規定による届出をする場合には、法務省令で定めるところにより、第三条第一号及び第二号に掲げる事項を証する情報その他の法務省令で定める情報を併せて提供しなければならない。ただし、法務大臣が、法務省令で定めるところにより、直接に、又は電子情報処理組織を使用して、国の機関から当該情報を入手することができるときは、この限りでない。
3.変更があれば30日以内に届け出る
届け出た内容に変更や誤りがあると知ったときは、知った日から30日以内に届け出ます(法案6条)。届出事項には会社の商号・住所も含まれるため、次のような場面で変更の届出が必要になる可能性があります。
- 株式の譲渡、増資、相続などで株主構成が変わったとき
- 合併や会社分割などの組織再編をしたとき
- 実質的支配者が引っ越したとき
- 商号の変更や本店の移転をしたとき
登記の手続と自動的に連動するかどうかは、今後の法務省令などで明らかになる見込みです。
(変更等の届出)
実質的支配者法案 第6条第1項
第六条 法人等は、実質的支配者情報ファイル(第八条第一項に規定する実質的支配者情報ファイルをいう。次条において同じ。)に記録されている前条第一項各号に掲げる事項について、変更があったこと又は誤りがあることを知ったときは、これを知った日から三十日以内に、法務省令で定めるところにより、その旨を法務大臣に届け出なければならない。
株主には会社の照会に答える義務
会社は、実質的支配者に当たりそうな人や、事情を知っていそうな株主などに照会できます。照会を受けた人には回答する義務があり、正当な理由なく回答しないと10万円以下の過料の対象です(法案4条・30条)。株主の協力が得にくい会社でも、届出に必要な情報を集める手段が用意されています。
(実質的支配者に係る情報の照会等)
実質的支配者法案 第4条第1項・第3項
第四条 法人等は、次条第一項又は第六条第一項の規定による届出をするために必要があるときは、次の各号に掲げる者に対し、当該各号に定める事項を照会することができる。
一 当該法人等に係る実質的支配者に該当すると思料するに足りる相当な理由がある者 その者の氏名又は名称及び住所その他法務省令で定める事項
二 当該法人等に係る実質的支配者を知っていると思料するに足りる相当な理由がある者(当該法人等の株主、社員その他これらに準ずる者として政令で定める者に限る。) 当該法人等に係る実質的支配者の氏名又は名称及び住所その他法務省令で定める事項
(中略)
3 第一項の規定により法人等から照会を受けた者は、当該法人等に対し、遅滞なく、次の各号に掲げる場合の区分に応じ、当該各号に定める事項に係る情報を提供しなければならない。ただし、その提供をしないことについて正当な理由があるときは、この限りでない。
一 次号に掲げる場合以外の場合 当該照会に係る事項
二 自らが第一項各号に掲げる者に該当しない場合 その旨及び当該者に該当しない理由
第三十条 第四条第三項の規定に違反して、情報の提供をせず、又は虚偽の情報の提供をした者は、十万円以下の過料に処する。
実質的支配者法案 第30条
いつまでに届け出るのか
期限は法律の「公布日」と「施行日」から数えます(法案附則1条・2条)。
| 時期 | 内容 |
|---|---|
| 公布から1年以内(政令で定める日) | 既存の法人の事前届出の受付開始。施行前に届け出ると、施行日に届け出たものとみなされる |
| 公布から1年6か月以内(政令で定める日) | 法律の施行 |
| 施行日から30日以内 | 既存の法人の届出期限 |
| 施行後に設立する法人 | 成立の日から30日以内(株式会社などは定款認証時の申告で届出が済む扱いあり。後述) |
仮に2026年中に成立・公布された場合、施行は遅くとも2028年6月ごろまでになります。施行日の直後は、全国の法人の届出が一斉に集中することが予想されます。事前届出の受付が始まったら、早めに済ませておくのがおすすめです。
(施行期日)
実質的支配者法案 附則第1条
第一条 この法律は、公布の日から起算して一年六月を超えない範囲内において政令で定める日から施行する。ただし、次の各号に掲げる規定は、当該各号に定める日から施行する。
一 附則第五条の規定 公布の日
二 次条(第一項を除く。)の規定 公布の日から起算して一年を超えない範囲内において政令で定める日
三 第十五条の規定 公布の日から起算して三年を超えない範囲内において政令で定める日
四 第十二条(第一項第二号に係る部分に限る。)の規定 公布の日から起算して五年を超えない範囲内において政令で定める日
(実質的支配者の届出に関する経過措置)
実質的支配者法案 附則第2条第1項・第2項
第二条 この法律の施行の際現に存する法人等(次項及び第三項において「既存法人等」という。)についての第五条の規定の適用については、同条第三項中「当該各号に定める日」とあるのは、「この法律の施行の日」とする。
2 既存法人等は、この法律の施行の日(以下「施行日」という。)前においても、第五条第一項及び第二項の規定の例により、法務大臣に届出をすることができる。この場合において、その届出をした既存法人等は、施行日において同条第一項の規定による届出をしたものとみなす。
(実質的支配者に係る情報の届出)
実質的支配者法案 第5条第3項
第五条(略)
3 第一項の規定による届出は、次の各号に掲げる法人等の区分に応じ、当該各号に定める日から三十日以内にしなければならない。
一 第二条第一項第一号に掲げる法人、投資事業有限責任組合及び有限責任事業組合 成立の日
二 特定外国会社 会社法第八百十七条第一項の規定に基づき初めて国内における代表者を定めた日
三 特定外国法人 国内に事務所を設けた日
四 土地等所有外国法人 初めて国内にある土地又は建物について所有者として登記をした日
届け出ないとどうなるか
- 正当な理由なく届け出ない場合:代表者に100万円以下の過料(法案27条)
- 虚偽の届出や、法務局からの催告に応じない場合:当該違反行為をした者に、6か月以下の拘禁刑または100万円以下の罰金。会社も罰金の対象(法案25条・26条)
- 届出期限から3年が過ぎても届け出ない場合:登記の閉鎖などの措置がとられることがある(法案19条)
特に、長く登記を放置している休眠状態の会社は注意が必要です。
第二十七条 法人等の代表者(有限責任事業組合にあっては、その組合員)又は清算人が、正当な理由がなく第五条第一項又は第六条第一項の規定による届出をしなかったときは、百万円以下の過料に処する。ただし、その者のその行為について刑を科すべきときは、この限りでない。
実質的支配者法案 第27条
第二十五条 次の各号のいずれかに該当する場合には、当該違反行為をした者は、六月以下の拘禁刑若しくは百万円以下の罰金に処し、又はこれを併科する。
実質的支配者法案 第25条
一 第五条第一項又は第六条第一項の規定による届出について虚偽の届出をし、又は正当な理由がなく第十四条の規定による催告の期間内に当該催告に係る届出をしなかったとき。
二 第七条第一項に規定する国の機関又は特定事業者に対し、同項の法令又は契約による事務に関連して、第五条第一項各号に掲げる事項に係る情報について、虚偽の情報の提供をし、かつ、第七条第一項に規定する説明を受けた場合において、同項に規定する同意をしたとき(同項の規定による法務大臣に対する情報の提供があった場合に限る。)。
第二十六条 法人等の代表者若しくは管理人又は法人等の代理人、使用人その他の従業者が、その法人等の業務に関して、前条の違反行為をしたときは、行為者を罰するほか、その法人等に対しても、同条の罰金刑を科する。
実質的支配者法案 第26条第1項
(届出をしていない法人等に関する措置)
実質的支配者法案 第19条
第十九条 法務大臣は、法人等(登記されている法人等に限る。以下この条において同じ。)が第五条第一項の規定による届出をしないで同条第三項に定める届出の期限が経過した日から三年を経過したときは、当該法人等の本店又は主たる事務所(本店又は主たる事務所が外国にあるときは、国内における営業所(外国会社の登記をした外国会社であって国内に営業所を設けていないものにあっては、国内における代表者の住所又は事務所))の所在地を管轄する法務局若しくは地方法務局若しくはこれらの支局又はこれらの出張所の登記官に対し、法務省令で定めるところにより、登記の閉鎖その他のその法人格又は投資事業有限責任組合若しくは有限責任事業組合に係る契約の違法な利用の防止を図るため必要な措置をとることを命ずることができる。法人等が第六条第一項の規定による届出をしないで同項に定める届出の期限が経過した日から三年を経過したときも、同様とする。
届け出た情報は誰が見られるのか
登記事項証明書のように誰でも見られるものではなく、一般には公開されません。閲覧できるのは次の人に限られます(法案10条~12条)。
- その会社自身と、記録された実質的支配者本人
- 法令にもとづく事務で必要がある国・地方公共団体の機関
- 本人確認の手続のために、会社の同意を得た一定の事業者(銀行などの金融機関は同意不要)
なお、建設業法や宅地建物取引業法など多くの許認可の法律では、欠格事由を判断する「役員等」の範囲も改められます。現在は「取締役などと同等以上の支配力を有する者」も役員等に含めていますが、その比較の基準に「実質的支配者情報ファイルに実質的支配者として記録されている者」が明記されます(整備法案53条・59条など)。届け出た実質的支配者の情報が、許認可の審査で役員等の範囲を判断する際にも参照される可能性があります。
(法人等又は実質的支配者の請求による実質的支配者情報ファイルの閲覧)
実質的支配者法案 第10条第1項
第十条 法人等及び実質的支配者情報ファイルに実質的支配者として記録されている者は、法務大臣に対し、法務省令で定めるところにより、実質的支配者情報ファイルに記録されている事項又は情報(法務省令で定めるものを除く。)であって当該法人等に係るもの(実質的支配者として記録されている者にあっては、当該者に係るものに限る。)について、当該事項又は情報を法務省令で定める方法により表示したものの閲覧の請求をすることができる。
(特定事業者の請求による実質的支配者情報ファイルの閲覧等)
実質的支配者法案 第12条第1項
第十二条 特定事業者は、犯罪による収益の移転防止に関する法律第二章の規定による措置を講ずるために必要である場合には、法務省令で定めるところにより、あらかじめ法人等の同意を得て、法務大臣に対し、実質的支配者情報ファイルに記録されている事項又は情報(法務省令で定めるものを除く。)であって当該法人等に係るものについて、次に掲げる請求をすることができる。ただし、特定事業者が預金保険法(昭和四十六年法律第三十四号)第二条第一項に規定する金融機関その他これに準ずるものとして政令で定める者である場合には、当該法人等の同意を要しない。
一 当該事項又は情報を法務省令で定める方法により表示したものの閲覧の請求
二 当該事項又は情報を法務大臣の使用に係る電子計算機と当該特定事業者の使用に係る電子計算機とを電気通信回線で接続した電子情報処理組織を使用する方法その他の情報通信の技術を利用する方法であって法務省令で定めるものにより提供することの請求
これから会社を設立する場合
株式会社や一般社団法人は、設立時に公証役場で定款の認証を受けます。このとき公証人に実質的支配者を申告すれば、認証から1年以内に会社が成立した場合、成立の日に届出をしたものとみなされます(改正後の公証人法58条の2)。設立後に別途届け出る必要はありません。
一方、合同会社には定款認証の手続がないため、設立の日から30日以内に別途届け出る必要があります。
また、定型的で簡易な電子定款については、一定の要件のもとで、公証人の面前での確認を不要にする規定も新設されます(改正後の公証人法59条3項)。今はウェブ会議で行っている確認が、さらに簡素化される可能性があります。具体的な方法は法務省令で定められます。
(定款の認証の嘱託に際しての法人に係る実質的支配者となるべき者に関する申告等)
改正後の公証人法 第58条の2第1項・第4項・第8項(整備法案第13条により新設)
第五十八条の二 嘱託人は、第五十七条の定款の認証を嘱託する場合には、公証人に対し、次に掲げる事項を申告しなければならない。この場合において、公証人は、嘱託人に対し、当該定款に係る法人が成立したときは、実質的支配者情報ファイル(法人等の実質的支配者に係る情報の把握等に関する法律(令和八年法律第 号)第八条第一項に規定する実質的支配者情報ファイルをいう。第四項において同じ。)に当該申告に係る情報が記録されることを説明しなければならない。
一 当該定款に係る法人の成立後に当該法人に係る実質的支配者(法人等の実質的支配者に係る情報の把握等に関する法律第二条第三項に規定する実質的支配者をいう。)となるべき者の氏名又は名称及び住所
二 前号の者が法人等の実質的支配者に係る情報の把握等に関する法律第二条第三項各号に定める者のいずれに該当するかの別
三 前二号に掲げるもののほか、法務省令で定める事項
(中略)
4 法務大臣は、前項の規定により第一項各号に掲げる事項に係る情報及び第二項に規定する情報の提供があった場合において、これらの情報の提供に係る法人が成立したときは、これらの情報を実質的支配者情報ファイルに記録するものとする。ただし、当該法人がこれらの情報の提供があった日から一年を経過した後に成立したときは、この限りでない。
(中略)
8 第一項の規定による申告がされた場合において、第三項の規定による情報の提供があったとき(第四項ただし書に規定する場合を除く。)は、当該情報の提供に係る法人が成立した日に、当該法人が法人等の実質的支配者に係る情報の把握等に関する法律第五条第一項の規定による届出をしたものとみなす。
(電磁的記録の認証等)
改正後の公証人法 第59条第3項(整備法案第13条により新設)
第五十九条(略)
3 指定公証人は、電磁的記録をもって作成された定款(定型的かつ簡易なものとして法務省令で定める様式のものに限る。)の認証の嘱託に際して前条第一項の規定による申告がされた場合において、当該定款に係る法人の設立が不法な目的に基づいてされ、又は事業活動を行う意思を有しない者によってされるおそれがないことを確認するために必要な情報を記録した電磁的記録を提供させる方法その他の法務省令で定める方法により調査した結果、当該おそれが少ないと認めたときは、第一項の規定にかかわらず、その面前において確認する方法以外の方法であって、法務省令で定める方法により、嘱託人に確認させることができる。
今から準備しておきたいこと
法律の成立前でも、次の準備は今から進められます。
- 株主名簿を最新にする:株主の氏名・住所・持株数が現状と合っているか確認しましょう。
- 間接保有の構造を確認する:株主に法人(資産管理会社など)がいる場合、その法人の株主までたどって、4分の1超を持つ個人がいるか確認しましょう。
- 種類株式・合同会社の定款を確認する:議決権や利益配当の割合の定めによって、実質的支配者が変わることがあります。
- 休眠状態の会社を整理する:使っていない会社は、解散・清算を含めて方針を決めておきましょう。
YOSHIDA OFFICEのサポート
YOSHIDA OFFICEは、商業登記を専門とする司法書士事務所です。実質的支配者の判定(間接保有や種類株式がある場合を含む)、株主名簿の整備、届出書類の作成、変更届出のスケジュール管理まで、まとめてご相談いただけます。会社設立では、定款認証時の申告を含めて設立手続をサポートします。
制度の詳細(届出の方法や証明資料など)は、政令・法務省令が公表され次第、このブログでお知らせします。
ご相談はお問い合わせフォームからどうぞ。
参考:法人等の実質的支配者に係る情報の把握等に関する法律案、同法の施行に伴う関係法律の整備等に関する法律案(2026年10月23日閣議決定)https://www.cas.go.jp/jp/houan/222.html
